
Ни одно предприятие не обходится без применения материально-производственных запасов в своей хозяйственной деятельности. Общепринятым является отнесение продуктов труда к запасам предприятия от момента их поступления на склад предприятия до момента погрузки на транспортные средства для отправки или непосредственной передачи потребителям.
Промышленные предприятия приобретают сырье и материалы, потребляют их в производственном процессе и получают готовую продукцию. Торговые организации покупают и продают готовые материальные ценности — товары.
Материально-производственные запасы являются наименее ликвидной статьей среди статей оборотных активов. Для обращения этой статьи в денежные средства требуется время не только для того, чтобы найти покупателя, но и для того, чтобы получить с него впоследствии оплату за продукцию.
I . ТЕОРЕТИЧЕСКАЯ ЧАСТЬ
1. ОПРЕДЕЛЕНИЕ МАТЕРИАЛЬНО-ПРОИЗВОДСТВЕННЫХ ЗАПАСОВ
Оборотные активы
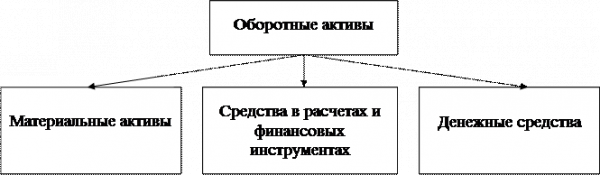 Рисунок 1. Структура оборотных активов
Оборотные материальные активы
Рисунок 2. Элементы оборотных материальных активов
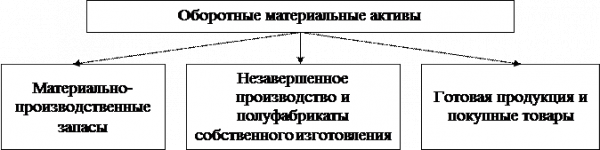
материально-производственные запасы
Готовая продукция
Товары — часть материально-производственных запасов, приобретенная со стороны и предназначенная для продажи (перепродажи) без дополнительной обработки.
Таким образом, ПБУ 5/01 регулирует почти полностью учет оборотных материальных активов, объединяя их понятием материально-производственных запасов. Считаем такое объединение неудачным, поскольку запасы для производства (собственно материально-производственные запасы) не классифицируются (в отличие от готовой продукции и товаров) как самостоятельный элемент оборотных материальных активов. МСФО выделяют отдельный элемент «запасы», который объединяет производственные запасы и товары (включая произведенные самостоятельно), но не квалифицирует их как материально-производственные запасы.
Строго говоря, оборотные материальные активы являются объектом и финансового, и управленческого учета. Детальный аналитический учет их в западной практике ведут в системе счетов управленческого учета, внося в финансовый учет только сальдовые значения их запасов на отчетную дату. Поэтому общепризнанные стандарты финансового учета имеют ограниченное значение и неприменимы к управленческому учету.
Учет и аудит в производственных организациях
... Дипломная работа состоит из введения, трех глав, 9 параграфов, заключения, списка использованных источников, 20 таблиц, 3 рисунков и 7 приложений. 1. Теоретические аспекты учета и аудита в производственных организациях ...
В российском учете традиционно учет оборотных материальных активов ведется в единой системе бухгалтерского учета, что заставляет более строго подходить к выделению их составных элементов.
Материально-производственные запасы становятся пригодными для продажи на сторону после их обработки или иного применения в производственном процессе и в управлении организацией. Как правило, такие материальные ценности могут применяться только один раз. Структурная схема классификации материально-производственных запасов представлена на рисунке 3.
Рисунок 3. Структурная схема классификации материально-производственных запасов
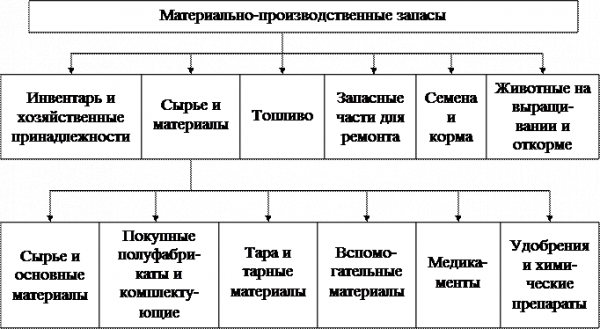
Материально-производственные запасы можно условно объединить в шесть основных классификационных групп:
1) сырье и материалы — для учета сырья, основных и вспомогательных материалов, покупных комплектующих изделий и полуфабрикатов, тары и тарных материалов, удобрений, медикаментов, других материальных ценностей, включая материалы, переданные для переработки сторонним организациям;
2) топливо — для учета твердого топлива, нефтепродуктов, смазочных материалов, газообразного топлива в емкостях, других видов энергетических материалов;
3) запасные части — для учета запасных деталей, узлов и агрегатов, используемых для ремонта всех видов машин, оборудования и приборов, включая обменный фонд агрегатов и узлов на специализированных ремонтных предприятиях, автомобильную резину и другие ценности;
4) инвентарь и хозяйственные принадлежности — для учета материальных объектов многоразового пользования, которые по признакам
существенности нецелесообразно учитывать в составе основных средств
организации: мелкий инструмент и инвентарь, спецодежда, мелкая мебель и хозяйственные принадлежности, малоценное конторское оборудование и т. д.;
5) семена и корма — для учета продуктов сельскохозяйственного производства, используемых в хозяйственной деятельности: семян и посадочного материала, кормов и фуража для кормления животных и т. п.;
6) животные на выращивании и откорме — для учета молодняка животных, взрослых животных на откорме, их привесов, птицы и кроликов, семей пчел, зверей и собак на выращивании, других животных.
2. ОБЩИЕ ПРАВИЛА УЧЕТА МАТЕРИАЛЬНО-ПРОИЗВОДСТВЕННЫХ ЗАПАСОВ
Учет движения и запасов материально-производственных ценностей
Материально-производственные ценности, принятые на хранение или в переработку без оплаты и отражения соответствующей кредиторской задолженности, учитываются на забалансовых счетах 002 «Товарно-материальные ценности, принятые на ответственное хранение», 003 «Материалы, принятые в переработку».
для учета оборотных материально-производственных ценностей,
Счет 10 подразделяется в Плане счетов на девять субсчетов:
10-1 «Сырье и материалы» — для учета объектов, относящихся к данной классификационной группе, включая вспомогательные материалы;
Учет материалов строительной организации
... материалов Методологические основы формирования в бухгалтерском учете информации о материально-производственных запасах организации установлены Положением по бухгалтерскому учету «Учет материально-производственных ... материалы"; 10-5 "Запасные части"; 10-6 "Прочие материалы"; 10-7 "Материалы, переданные в переработку на сторону"; 10-8 "Строительные материалы"; ... принятия ценностей к бухгалтерскому учету ...
10-2 «Покупные полуфабрикаты и комплектующие изделия, конструкции и детали» — для учета приобретаемых со стороны комплектующих изделий и полуфабрикатов, строительных конструкций и деталей. Покупные изделия для комплектования продукции, не требующие дополнительной обработки и сборки, учитываются на счете 41 «Товары»;
10-3 «Топливо» — для учета любых видов топлива и смазочных материалов. В энергетических предприятиях подразделяется на субсчета второго порядка для учета разных видов топлива: твердого, жидкого, газообразного, мазута и т. д.;
10-4 «Тара и тарные материалы» — для учета всех видов тары, кроме инвентарной многооборотной;
10-5 «Запасные части» — для учета запасных частей, в том числе объектов ремонтного фонда, создаваемого в специализированных ремонтных подразделениях и предприятиях;
10-6 «Прочие материалы» — для учета отходов производства, утилизированных ценностей от выбытия основных средств, различных иных нетипичных материалов;
10-7 «Материалы, переданные в переработку на сторону» — для учета материалов по видам и по предприятиям, в которых они перерабатываются; их стоимость после переработки включается в себестоимость продукции;
10-8 «Строительные материалы» — для учета приобретаемых организациями-застройщиками материалов. Подрядные строительные организации учитывают материалы для строительства на субсчете 10-1 «Сырье и материалы»;
10-9 «Инвентарь и хозяйственные принадлежности» — для учета объектов многоразового пользования, находящихся на складах организации. После выдачи со складов в эксплуатацию списываются в расходы, но могут учитываться на забалансовых счетах для контроля их сохранности и правильности эксплуатации.
В зависимости от конкретных условий и потребностей организации могут вводить иные субсчета, исключать и дополнять их по своему усмотрению, так как перечень субсчетов к счету 10 «Материалы» остается открытым.
для учета
На счете необходимо вести субсчета по видам животных на выращивании, например лошадей, овец, собак, пушных зверей и т. п., и животных и птицы на откорме: свиней, крупного рогатого скота, птицы и т. п.
Материальные ценности хранятся
Закупленные материальные ценности принимаются по количеству и качеству и направляются для хранения на склады. Выявленные отклонения по количеству и качеству материальных ценностей оформляются актом для предъявления претензий поставщику. На склады принимаются только качественные материальные ценности в фактически поступивших количествах. Непригодные материальные ценности возв